प्रधानमंत्री रोजगार सृजन कार्यक्रम देश के सूक्ष्म, लघु और मध्यम उद्यमों को आर्थिक संबल प्रदान करने वाली प्रमुख क्रेडिट-लिंक्ड सब्सिडी योजना है। इसे राष्ट्रीय स्तर पर खादी और ग्रामोद्योग आयोग (KVIC) तथा राज्य स्तर पर डीआईसी (District Industries Centre) और खादी बोर्ड द्वारा क्रियान्वित किया जाता है।
इस योजना का मुख्य उद्देश्य देश के ग्रामीण और शहरी दोनों क्षेत्रों में स्वरोजगार के अवसर पैदा करना और पारंपरिक कारीगरों व नए शिक्षित युवाओं को उद्यमी बनाना है। इस योजना के तहत देश के सभी राष्ट्रीयकृत बैंक, क्षेत्रीय ग्रामीण बैंक (RRB) और प्रमुख निजी बैंक ऋण स्वीकृत करते हैं। यदि आपकी विस्तृत प्रोजेक्ट रिपोर्ट (DPR) वित्तीय रूप से मजबूत है, बाजार में उत्पाद की स्पष्ट मांग है और आपके पास जरूरी दस्तावेज पूरे हैं, तो आपको बिना किसी अचल संपत्ति को गिरवी रखे (CGTMSE कवर के तहत) आसानी से लोन प्राप्त हो सकता है।
पीएमईजीपी योजना के 5 सबसे बड़े आकर्षण और लाभ
इस सरकारी ऋण एवं सब्सिडी योजना के मुख्य फायदे इस प्रकार हैं:
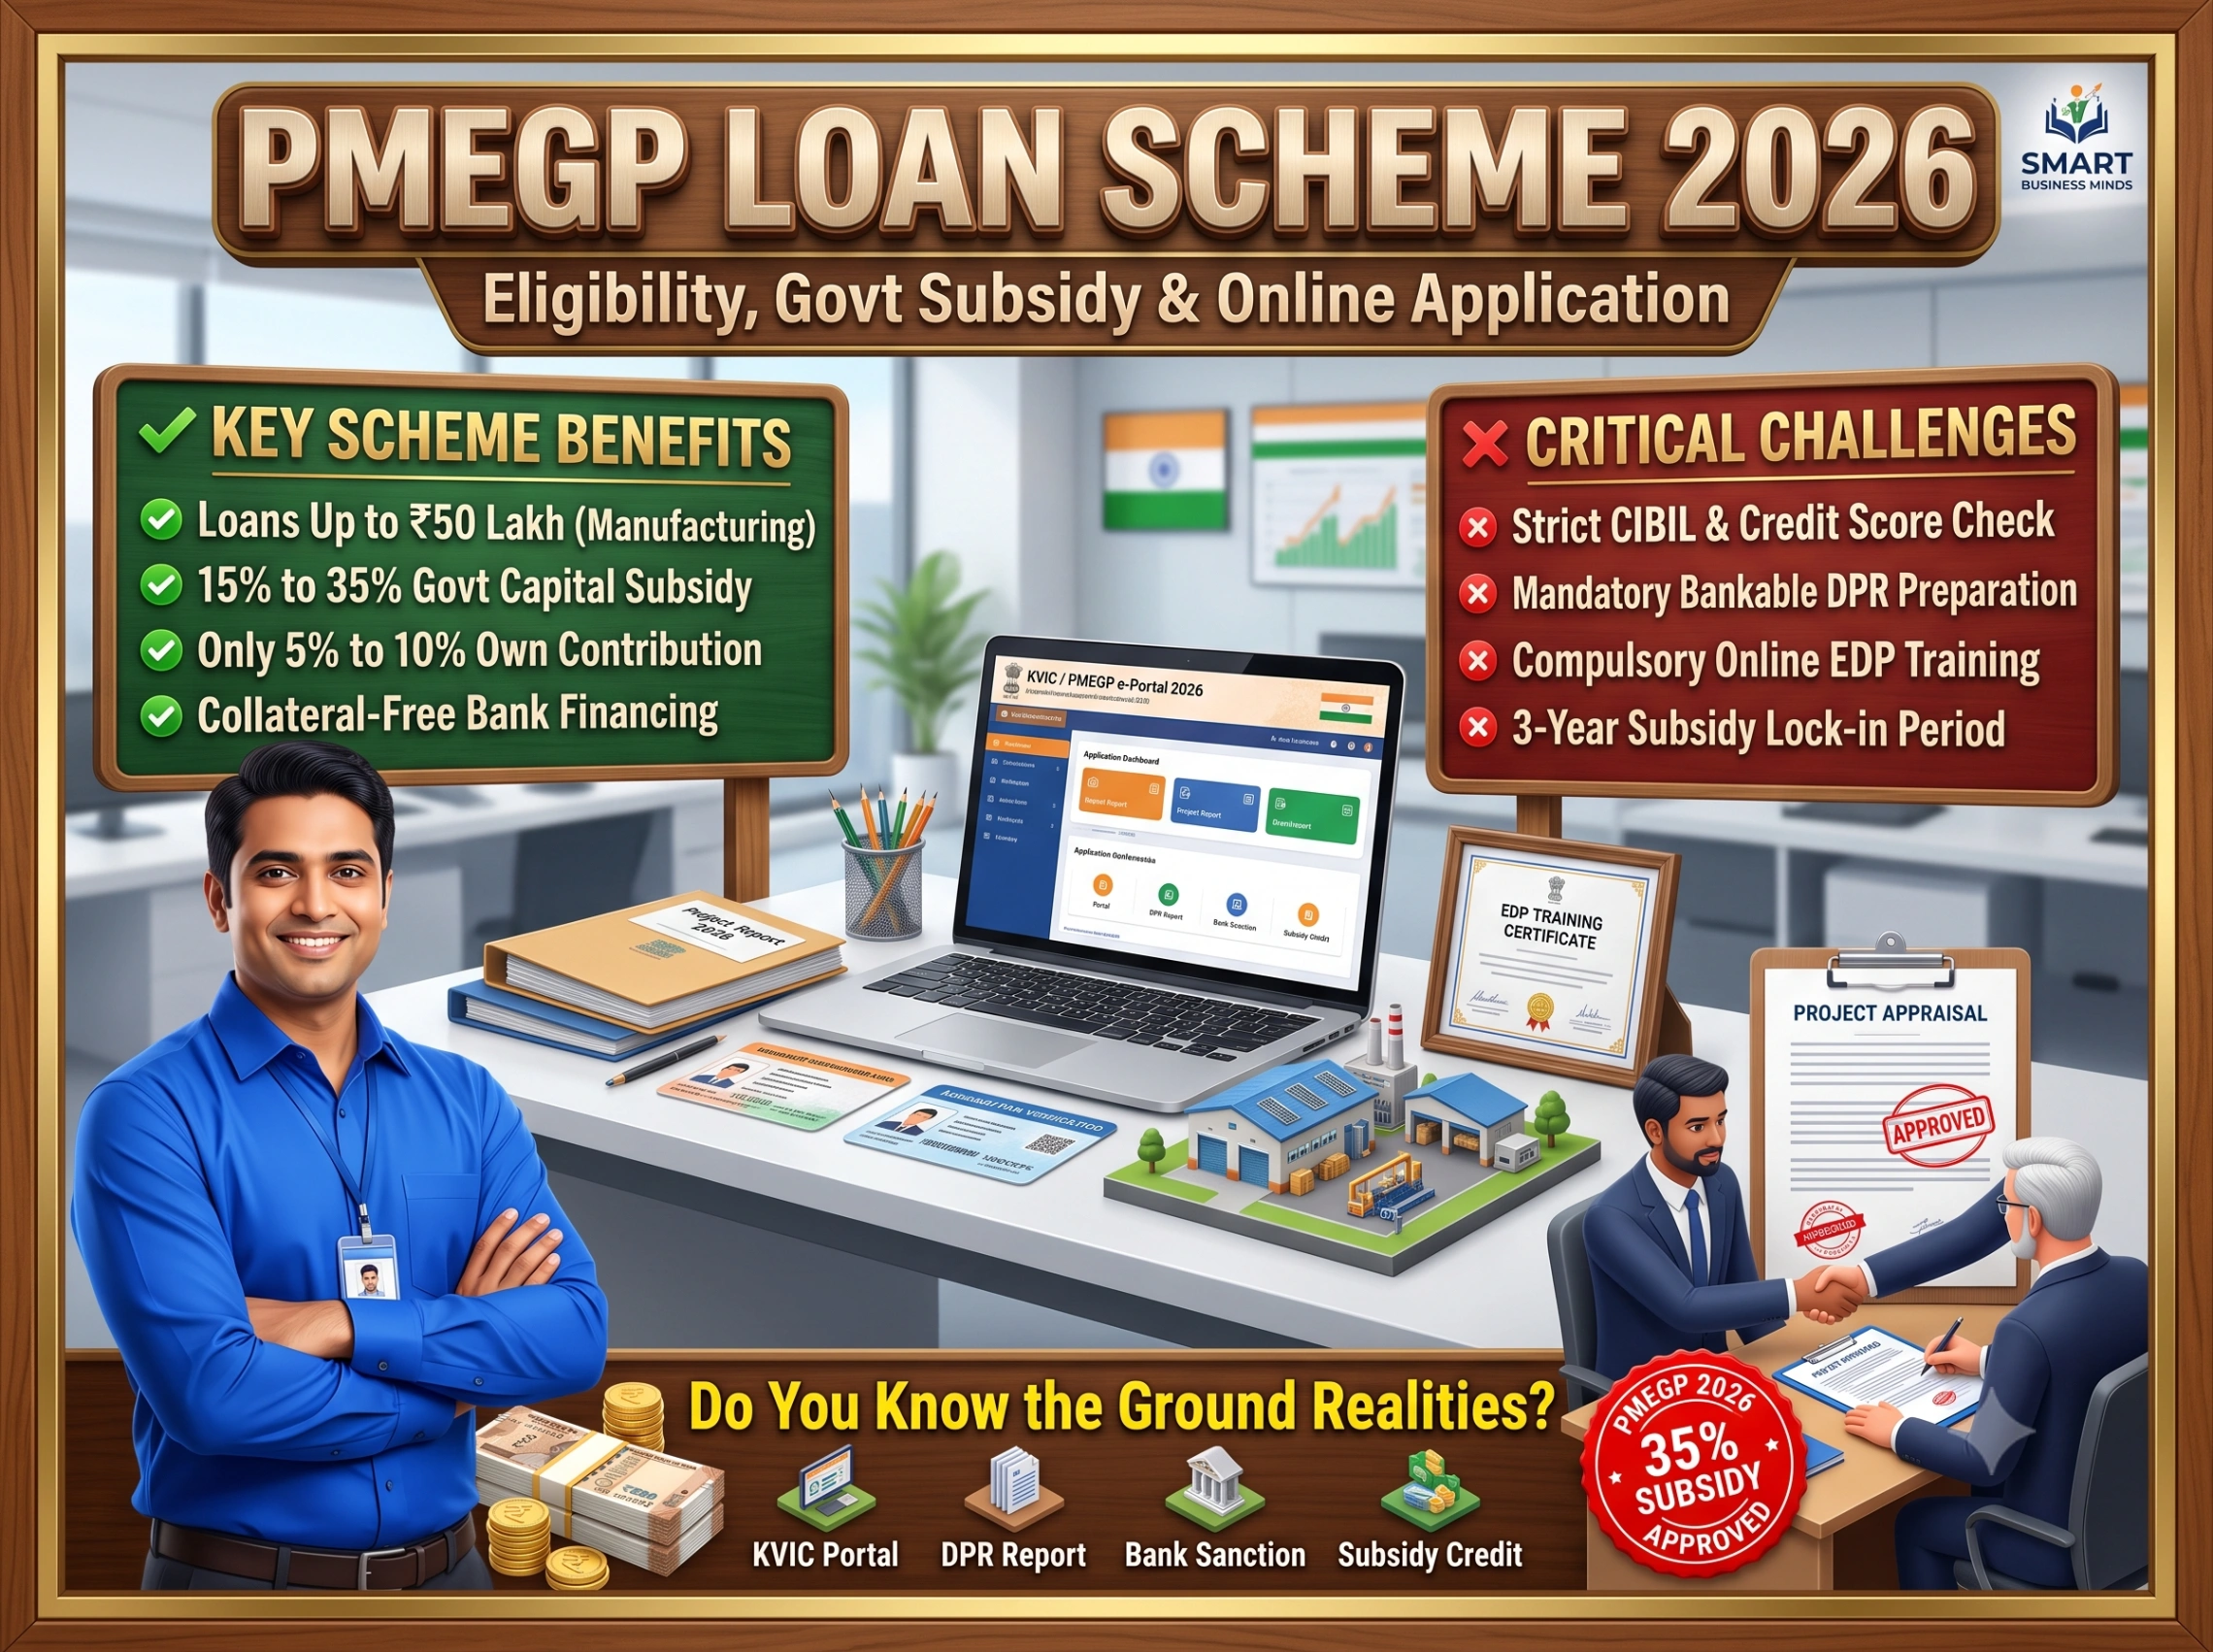
- भारी-भरकम पूंजीगत सब्सिडी: ग्रामीण क्षेत्रों में सामान्य वर्ग को 25% तथा आरक्षित वर्ग, महिलाओं व दिव्यांगों को 35% तक की सीधी सब्सिडी मिलती है।
- बड़ी ऋण सीमा: मैन्युफैक्चरिंग प्रोजेक्ट्स के लिए अधिकतम 50 लाख रुपये और सर्विस सेक्टर प्रोजेक्ट्स के लिए अधिकतम 20 लाख रुपये तक का प्रोजेक्ट लोन।
- नाममात्र का स्वयं का अंशदान: प्रोजेक्ट लागत का केवल 5% से 10% पैसा ही आवेदक को अपनी जेब से लगाना होता है, शेष 90% से 95% राशि बैंक लोन और सरकारी सब्सिडी के रूप में मिलती है।
- बिना गारंटी लोन की सुविधा: भारत सरकार की सीजीटीएमएसई (CGTMSE) गारंटी स्कीम के तहत 10 लाख से 50 लाख रुपये तक के अधिकांश लोन में बैंक बिना किसी अतिरिक्त संपत्ति को बंधक रखे ऋण स्वीकृत करते हैं।
- मौजूदा यूनिट्स के विस्तार के लिए दूसरा लोन: यदि आपने पहला लोन समय पर चुका दिया है, तो विनिर्माण इकाइयों को विस्तार के लिए 1 करोड़ रुपये तक का दूसरा लोन 15% से 20% सब्सिडी के साथ मिल सकता है।
सब्सिडी प्रतिशत और श्रेणियों का संपूर्ण गणित
पीएमईजीपी योजना में सब्सिडी की दरें आवेदक की श्रेणी और प्रोजेक्ट की लोकेशन (शहरी या ग्रामीण) पर निर्भर करती हैं:
- सामान्य वर्ग (General Category):
- शहरी क्षेत्र (Urban): 15% सरकारी सब्सिडी, लाभार्थी का स्वयं का अंशदान 10%
- ग्रामीण क्षेत्र (Rural): 25% सरकारी सब्सिडी, लाभार्थी का स्वयं का अंशदान 10%
- विशेष वर्ग (SC, ST, OBC, अल्पसंख्यक, महिलाएं, भूतपूर्व सैनिक, दिव्यांग, पूर्वोत्तर व पहाड़ी क्षेत्र):
- शहरी क्षेत्र (Urban): 25% सरकारी सब्सिडी, लाभार्थी का स्वयं का अंशदान मात्र 5%
- ग्रामीण क्षेत्र (Rural): 35% सरकारी सब्सिडी, लाभार्थी का स्वयं का अंशदान मात्र 5%
उदाहरण के लिए, यदि एक महिला उद्यमी ग्रामीण क्षेत्र में 10 लाख रुपये की लागत से पापड़ निर्माण या अगरबत्ती फैक्ट्री लगाना चाहती है, तो उसे अपनी जेब से केवल 50,000 रुपये (5%) लगाने होंगे। शेष 9,50,000 रुपये में से 3,50,000 रुपये (35%) सरकार की तरफ से सब्सिडी होगी और केवल 6,00,000 रुपये का बैंक ऋण नियमित किस्तों में चुकाना होगा।
पीएमईजीपी लोन के लिए आवश्यक पात्रता शर्तें
योजना के अंतर्गत आवेदन करने के लिए निम्नलिखित मापदंड पूरे होने चाहिए:
- आयु सीमा: आवेदक की न्यूनतम आयु 18 वर्ष होनी चाहिए (अधिकतम आयु की कोई आधिकारिक सीमा नहीं है)।
- न्यूनतम शैक्षणिक योग्यता: विनिर्माण क्षेत्र में 10 लाख रुपये से अधिक और सेवा क्षेत्र में 5 लाख रुपये से अधिक के प्रोजेक्ट्स के लिए आवेदक का न्यूनतम आठवीं (8th Class) उत्तीर्ण होना अनिवार्य है। 10 लाख से कम के प्रोजेक्ट्स के लिए कोई शैक्षणिक बाध्यता नहीं है।
- केवल नए प्रोजेक्ट्स के लिए: यह योजना केवल नई (Greenfield) इकाइयों की स्थापना के लिए लागू होती है। पहले से चल रही यूनिट्स को इस शुरुआती योजना में सब्सिडी नहीं मिलती।
- अन्य योजनाओं का दोहराव नहीं: आवेदक या उसके परिवार के किसी सदस्य ने पहले पीएमआरवाई, आरईजीपी, मुद्रा या किसी अन्य केंद्रीय/राज्य सब्सिडी योजना का लाभ न लिया हो।
- संस्थागत पात्रता: स्वयं सहायता समूह (SHG), सहकारी समितियां और ट्रस्ट भी इसके लिए पात्र हैं, बशर्ते वे किसी अन्य योजना से सहायता न ले रहे हों।
आवेदन के लिए आवश्यक प्रमुख दस्तावेज
पीएमईजीपी के ऑनलाइन पोर्टल पर आवेदन भरते समय इन दस्तावेजों की डिजिटल कॉपी आवश्यक होती है:
- पहचान और निवास प्रमाण: आधार कार्ड, पैन कार्ड और मतदाता पहचान पत्र।
- जाति / श्रेणी प्रमाणपत्र: एससी, एसटी, ओबीसी, अल्पसंख्यक या दिव्यांगता का सक्षम अधिकारी द्वारा जारी वैध प्रमाणपत्र।
- ग्रामीण क्षेत्र प्रमाणपत्र (Rural Certificate): यदि प्रोजेक्ट ग्रामीण क्षेत्र में है, तो 35% सब्सिडी का दावा करने के लिए ग्राम पंचायत या ब्लॉक विकास अधिकारी (BDO) द्वारा जारी प्रमाण।
- शैक्षणिक योग्यता प्रमाणपत्र: आठवीं, दसवीं या उच्चतम डिग्री की मार्कशीट या टीसी।
- ईडीपी या कौशल प्रशिक्षण प्रमाणपत्र (EDP / Skill Training Certificate): यदि आपने आरसेटी (RSETI), आईटीआई या किसी सरकारी संस्था से उद्यम प्रशिक्षण लिया है (यह अनिवार्य नहीं है, लेकिन प्राथमिकता दिलाता है)।
- विस्तृत प्रोजेक्ट रिपोर्ट (DPR): प्रस्तावित बिजनेस का संपूर्ण वित्तीय ब्यौरा जिसमें मशीनरी की लागत, कच्चा माल, कार्यशील पूंजी, 5 साल का लाभ-हानि अनुमान और ब्रेक-ईवन विश्लेषण दर्ज हो।
प्रोजेक्ट रिपोर्ट (DPR) तैयार करने का सही तरीका
पीएमईजीपी आवेदन की सफलता आपकी विस्तृत प्रोजेक्ट रिपोर्ट (Detailed Project Report) की गुणवत्ता पर निर्भर करती है। बैंक मैनेजर सबसे पहले डीपीआर की व्यावहारिकता देखते हैं। एक आदर्श डीपीआर में ये मुख्य बिंदु होने चाहिए:
- पूंजीगत व्यय (Capital Expenditure): मशीनरी, औजार, वर्कशॉप शेड निर्माण या विद्युतीकरण का कुल खर्च। इसके साथ अधिकृत मशीन सप्लायर का पक्का कोटेशन (Quotation with GST) संलग्न होना चाहिए।
- कार्यशील पूंजी (Working Capital): कम से कम 3 महीने के कच्चे माल की खरीद, मजदूरी, बिजली बिल और पैकेजिंग के लिए आवश्यक नकद राशि।
- राजस्व एवं आय अनुमान: उत्पाद का मासिक उत्पादन, थोक बिक्री मूल्य और अनुमानित वार्षिक टर्नओवर।
- वित्तीय अनुपात: डेट सर्विस कवरेज रेशियो (DSCR) कम से कम 1.5 से 2.0 के बीच होना चाहिए, जो यह दर्शाता है कि आपका बिजनेस बैंक की मासिक किस्त (EMI) चुकाने में पूरी तरह सक्षम है।
ऑनलाइन आवेदन की चरणबद्ध प्रक्रिया (Step-by-Step Guide)
पीएमईजीपी के लिए कोई भी ऑफलाइन फॉर्म स्वीकार नहीं किया जाता, पूरी प्रक्रिया पारदर्शी और ऑनलाइन है:
- आधिकारिक पोर्टल पर जाएं: खादी एवं ग्रामोद्योग आयोग के आधिकारिक पीएमईजीपी ई-पोर्टल (kviconline.gov.in/pmegpeportal) पर जाएं और Application for New Unit पर क्लिक करें।
- आधार और व्यक्तिगत विवरण भरें: अपना आधार नंबर दर्ज करें, उसे प्रमाणित करें और नाम, जन्मतिथि, सामाजिक श्रेणी, शैक्षणिक योग्यता व स्थायी पता भरें।
- स्पॉन्सरिंग एजेंसी का चयन करें: ग्रामीण क्षेत्र के लिए केवीआईसी (KVIC) या केवीआईबी (KVIB) चुनें और शहरी क्षेत्र के लिए जिला उद्योग केंद्र (DIC) का चयन करें।
- बिजनेस और प्रोजेक्ट विवरण: उद्योग का नाम (जैसे स्पाइस प्रोसेसिंग, पेपर बैग, पेवर ब्लॉक आदि), प्रोजेक्ट की कुल लागत, मशीनरी खर्च और वर्किंग कैपिटल की राशि भरें।
- बैंक शाखा का चयन: जिस राष्ट्रीयकृत या ग्रामीण बैंक शाखा से आप लोन लेना चाहते हैं, उसका आईएफएससी कोड और शाखा का नाम सावधानी से चुनें (बेहतर होगा कि जहां आपका पहले से खाता हो वही बैंक चुनें)।
- दस्तावेज और डीपीआर अपलोड करें: फोटो, आधार, पैन, कास्ट सर्टिफिकेट, रूरल सर्टिफिकेट और अपनी विस्तृत प्रोजेक्ट रिपोर्ट (PDF) अपलोड करें।
- फाइनल सबमिट और एक्नॉलेजमेंट: फॉर्म सबमिट करने के बाद एक यूनिक एप्लीकेशन आईडी और पासवर्ड जनरेट होगा। इस एक्नॉलेजमेंट रसीद का प्रिंट निकाल लें।
आवेदन के बाद की प्रक्रिया: स्क्रूटनी से लेकर डिस्बर्समेंट तक
ऑनलाइन आवेदन जमा होने के बाद प्रक्रिया इस प्रकार आगे बढ़ती है:
- डीआईसी / केवीआईसी द्वारा स्क्रूटनी: संबंधित नोडल एजेंसी आपके दस्तावेजों की जांच करती है और प्रोजेक्ट उपयुक्त पाए जाने पर उसे ऑनलाइन आपके चयनित बैंक को फॉरवर्ड कर देती है।
- बैंक द्वारा क्रेडिट मूल्यांकन: बैंक का फील्ड ऑफिसर आपकी प्रस्तावित यूनिट की लोकेशन का भौतिक सत्यापन करता है और डीपीआर का वित्तीय विश्लेषण करके लोन स्वीकृत (Sanction) करता है।
- उद्यमिता विकास प्रशिक्षण (EDP Training): लोन स्वीकृति के बाद आवेदक को 5 से 10 दिनों का ऑनलाइन या ऑफलाइन ईडीपी प्रशिक्षण पूरा करना होता है, जो पोर्टल के माध्यम से नि:शुल्क उपलब्ध है।
- लोन का वितरण (Disbursement): स्वयं का 5% या 10% अंशदान जमा करने के बाद बैंक सीधे मशीन सप्लायर के खाते में आरटीजीएस के जरिए मशीन का भुगतान कर देता है और वर्किंग कैपिटल लिमिट जारी कर देता है।
- सब्सिडी का लॉक-इन: सरकार द्वारा जारी मार्जिन मनी सब्सिडी राशि बैंक में आपके नाम पर एक टर्म डिपॉजिट रिसीट (TDR) के रूप में 3 साल के लिए फिक्स कर दी जाती है। 3 साल तक यूनिट का सफल संचालन होने पर यह सब्सिडी सीधे आपके लोन खाते में क्रेडिट होकर लोन राशि को कम कर देती है।
बैंक से लोन पास कराने की 4 अचूक रणनीतियाँ
कई बार आवेदन बैंक स्तर पर अटक जाते हैं। अपने लोन को तेजी से स्वीकृत कराने के लिए इन व्यवहारिक बातों का ध्यान रखें:
- आवेदन से पहले बैंक शाखा प्रबंधक से अनौपचारिक चर्चा: ऑनलाइन फॉर्म भरने से पहले उस बैंक मैनेजर से व्यक्तिगत रूप से मिलें जहां आपका बचत या चालू खाता है। उन्हें अपने बिजनेस आइडिया और अनुभव के बारे में बताएं। यदि मैनेजर पहले से सहमत होगा, तो पोर्टल पर फाइल आते ही वह तुरंत प्रक्रिया आगे बढ़ाएगा।
- सिबिल स्कोर (CIBIL Score) दुरुस्त रखें: आवेदक का क्रेडिट स्कोर न्यूनतम 700 या उससे अधिक होना चाहिए। किसी भी पुराने क्रेडिट कार्ड या पर्सनल लोन में कोई डिफॉल्ट या ओवरड्यू नहीं होना चाहिए।
- प्रतिष्ठित मशीन निर्माताओं के जीएसटी कोटेशन: मशीनरी का कोटेशन किसी वैध और पंजीकृत निर्माता से ही लें, जिसमें मशीन का मॉडल, मोटर क्षमता और वारंटी स्पष्ट लिखी हो।
- स्थानीय बाजार की मांग का ठोस प्रमाण: बैंक मैनेजर को यह विश्वास दिलाएं कि आपका उत्पाद बनते ही बिक जाएगा। यदि आपके पास स्थानीय दुकानदारों या थोक व्यापारियों के एडवांस लेटर ऑफ इंटेंट (LOI) या मांग पत्र हैं, तो बैंक लोन तुरंत मंजूर करता है।
अक्सर पूछे जाने वाले सवाल (FAQ)
सवाल 1: क्या पीएमईजीपी लोन में जमीन खरीदने या दुकान का किराया देने के लिए पैसा मिलता है? जवाब: नहीं, पीएमईजीपी योजना के तहत जमीन खरीदने या दुकान/मकान की लीज-किराया चुकाने के लिए कोई वित्तीय सहायता नहीं दी जाती। यह पैसा केवल मशीनरी, उपकरण, शेड निर्माण और कच्चे माल के लिए होता है।
सवाल 2: क्या पीएमईजीपी योजना में ट्रेडिंग या दुकान खोलने के लिए लोन मिलता है? जवाब: नहीं, केवल रेडीमेड सामान खरीदकर बेचने वाली शुद्ध खुदरा व्यापारिक दुकानों (Retail Trading) के लिए यह लोन मान्य नहीं है। यह योजना केवल विनिर्माण (Manufacturing) और सेवा (Service) उद्यमों के लिए है।
सवाल 3: सब्सिडी का पैसा आवेदक के हाथ में नकद कब आता है? जवाब: सब्सिडी का पैसा कभी नकद नहीं मिलता। यह सरकार द्वारा बैंक में 3 साल के लिए ब्याज-मुक्त टीडीआर के रूप में जमा रहता है। 3 साल बाद भौतिक सत्यापन पूरा होने पर यह राशि सीधे लोन खाते में समायोजित हो जाती है।
सवाल 4: ईडीपी प्रशिक्षण ऑनलाइन कैसे किया जा सकता है? जवाब: ऋण स्वीकृति के बाद आवेदक उद्यमी पोर्टल (udyamiedp.org.in) पर जाकर अपने मोबाइल या लैपटॉप से वीडियो मॉड्यूल देखकर 5 से 10 दिनों का ऑनलाइन प्रशिक्षण और टेस्ट पूरा करके डिजिटल सर्टिफिकेट प्राप्त कर सकते हैं।
निष्कर्ष
पीएमईजीपी लोन योजना 2026 में 35% सब्सिडी कैसे लें का यह विस्तृत विश्लेषण यह स्पष्ट करता है कि भारत में अपना नया विनिर्माण या सेवा उद्योग स्थापित करने के लिए यह सबसे सुरक्षित, किफायती और सरकारी सहयोग से परिपूर्ण वित्तीय योजना है। यदि आप एक व्यावहारिक और लाभदायक बिजनेस का चयन करते हैं, एक मजबूत व संतुलित प्रोजेक्ट रिपोर्ट (DPR) तैयार करते हैं, बैंक मैनेजर के साथ पारदर्शी समन्वय रखते हैं और आवश्यक कानूनी पंजीकरण पूरे रखते हैं, तो आप न्यूनतम स्वयं की पूंजी लगाकर अपने उद्योग के सपने को सफलतापूर्वक साकार कर सकते हैं।